GUIA PRÁTICO
Como revisar suas operações
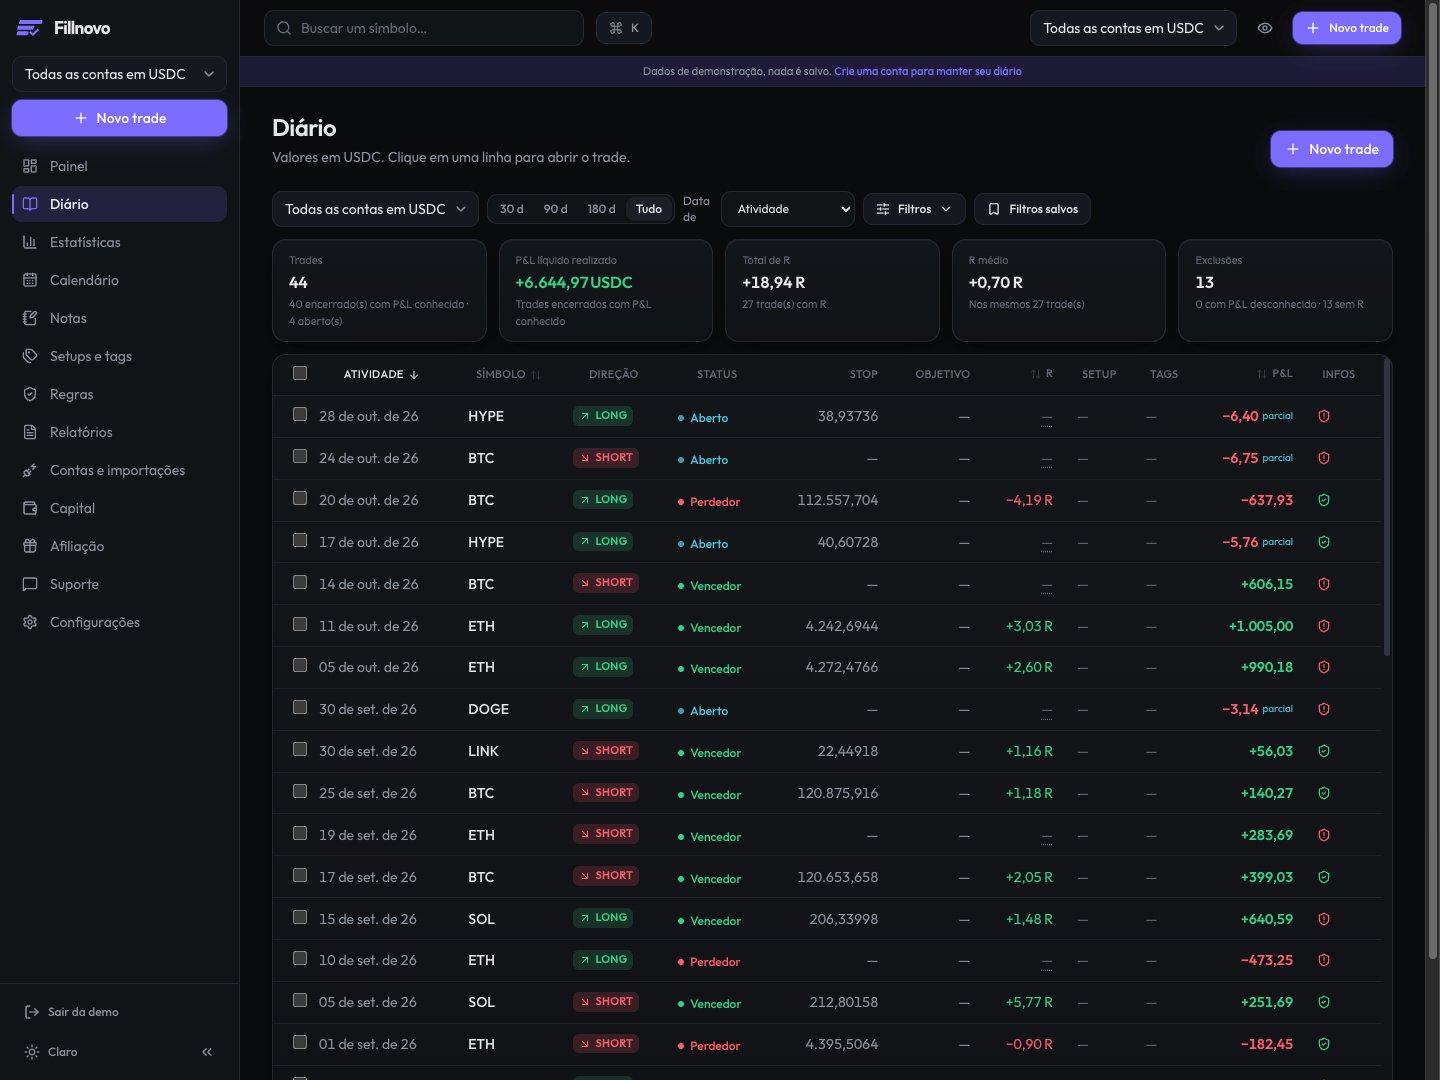
Uma revisão compara o planejado com o executado e define uma pergunta para acompanhar. No Fillnovo, comece pelo Diário, abra as operações relevantes e compare resultados com notas, capturas, setups e regras.
- 1. Defina uma seleção reproduzível
- 2. Separe o resultado do cumprimento do plano
- 3. Registre uma observação para verificar
1. Defina uma seleção reproduzível
Escolha uma conta, um período e a mesma referência de data a cada revisão. Registre a quantidade de operações fechadas e as exclusões. Examine vencedoras e perdedoras: selecionar apenas os maiores resultados distorce a observação. Se faltarem uma entrada ou taxas, corrija os dados antes de interpretar o resultado.
2. Separe o resultado do cumprimento do plano
Abra uma linha do Diário e releia o contexto. Compare sua nota inicial com as execuções reais. Registre um fato concreto: entrada antes do sinal previsto, saída conforme o plano ou informação ausente. Uma operação vencedora pode violar uma regra; uma perdedora pode respeitá-la. Não reescreva sua intenção inicial com base no resultado.
3. Registre uma observação para verificar
Conclua com uma observação, as operações envolvidas e uma pergunta para a próxima revisão. Guarde-a nas notas ou no relatório. Use os mesmos critérios na próxima vez, sem mudar várias regras com base em uma amostra pequena. Uma captura datada ajuda a recuperar o que você via ao decidir.
Exemplo de nota de revisão
- Observação fictícia: “Das 8 operações revisadas, 3 entradas ocorreram antes do sinal previsto. Anexo as capturas e mantenho minhas notas iniciais.”
- Pergunta de acompanhamento: “Na próxima revisão, minhas notas permitem verificar o sinal antes de cada entrada?” Isso cria um ponto de controle observável, não uma promessa de rentabilidade.